Martingale System Sportwetten: Risiken der Verdopplung
 Available in US
Ladevorgang...
Kaum ein Wettsystem wird so leidenschaftlich diskutiert wie das Martingale-System. Die Idee ist bestechend: Nach jedem Verlust verdoppelt man den Einsatz, bis man gewinnt — und dann sind alle bisherigen Verluste auf einen Schlag ausgeglichen. In der Theorie kann man damit nie verlieren. In der Praxis hat diese Logik schon unzählige Bankrolls vernichtet. Dieser Artikel untersucht das Martingale-System nicht mit der üblichen Mischung aus Faszination und Warnung, sondern mit harter Mathematik. Die Zahlen sprechen eine deutliche Sprache — und sie erzählen eine andere Geschichte als die Befürworter des Systems behaupten.
Funktionsweise des Martingale-Systems bei Sportwetten
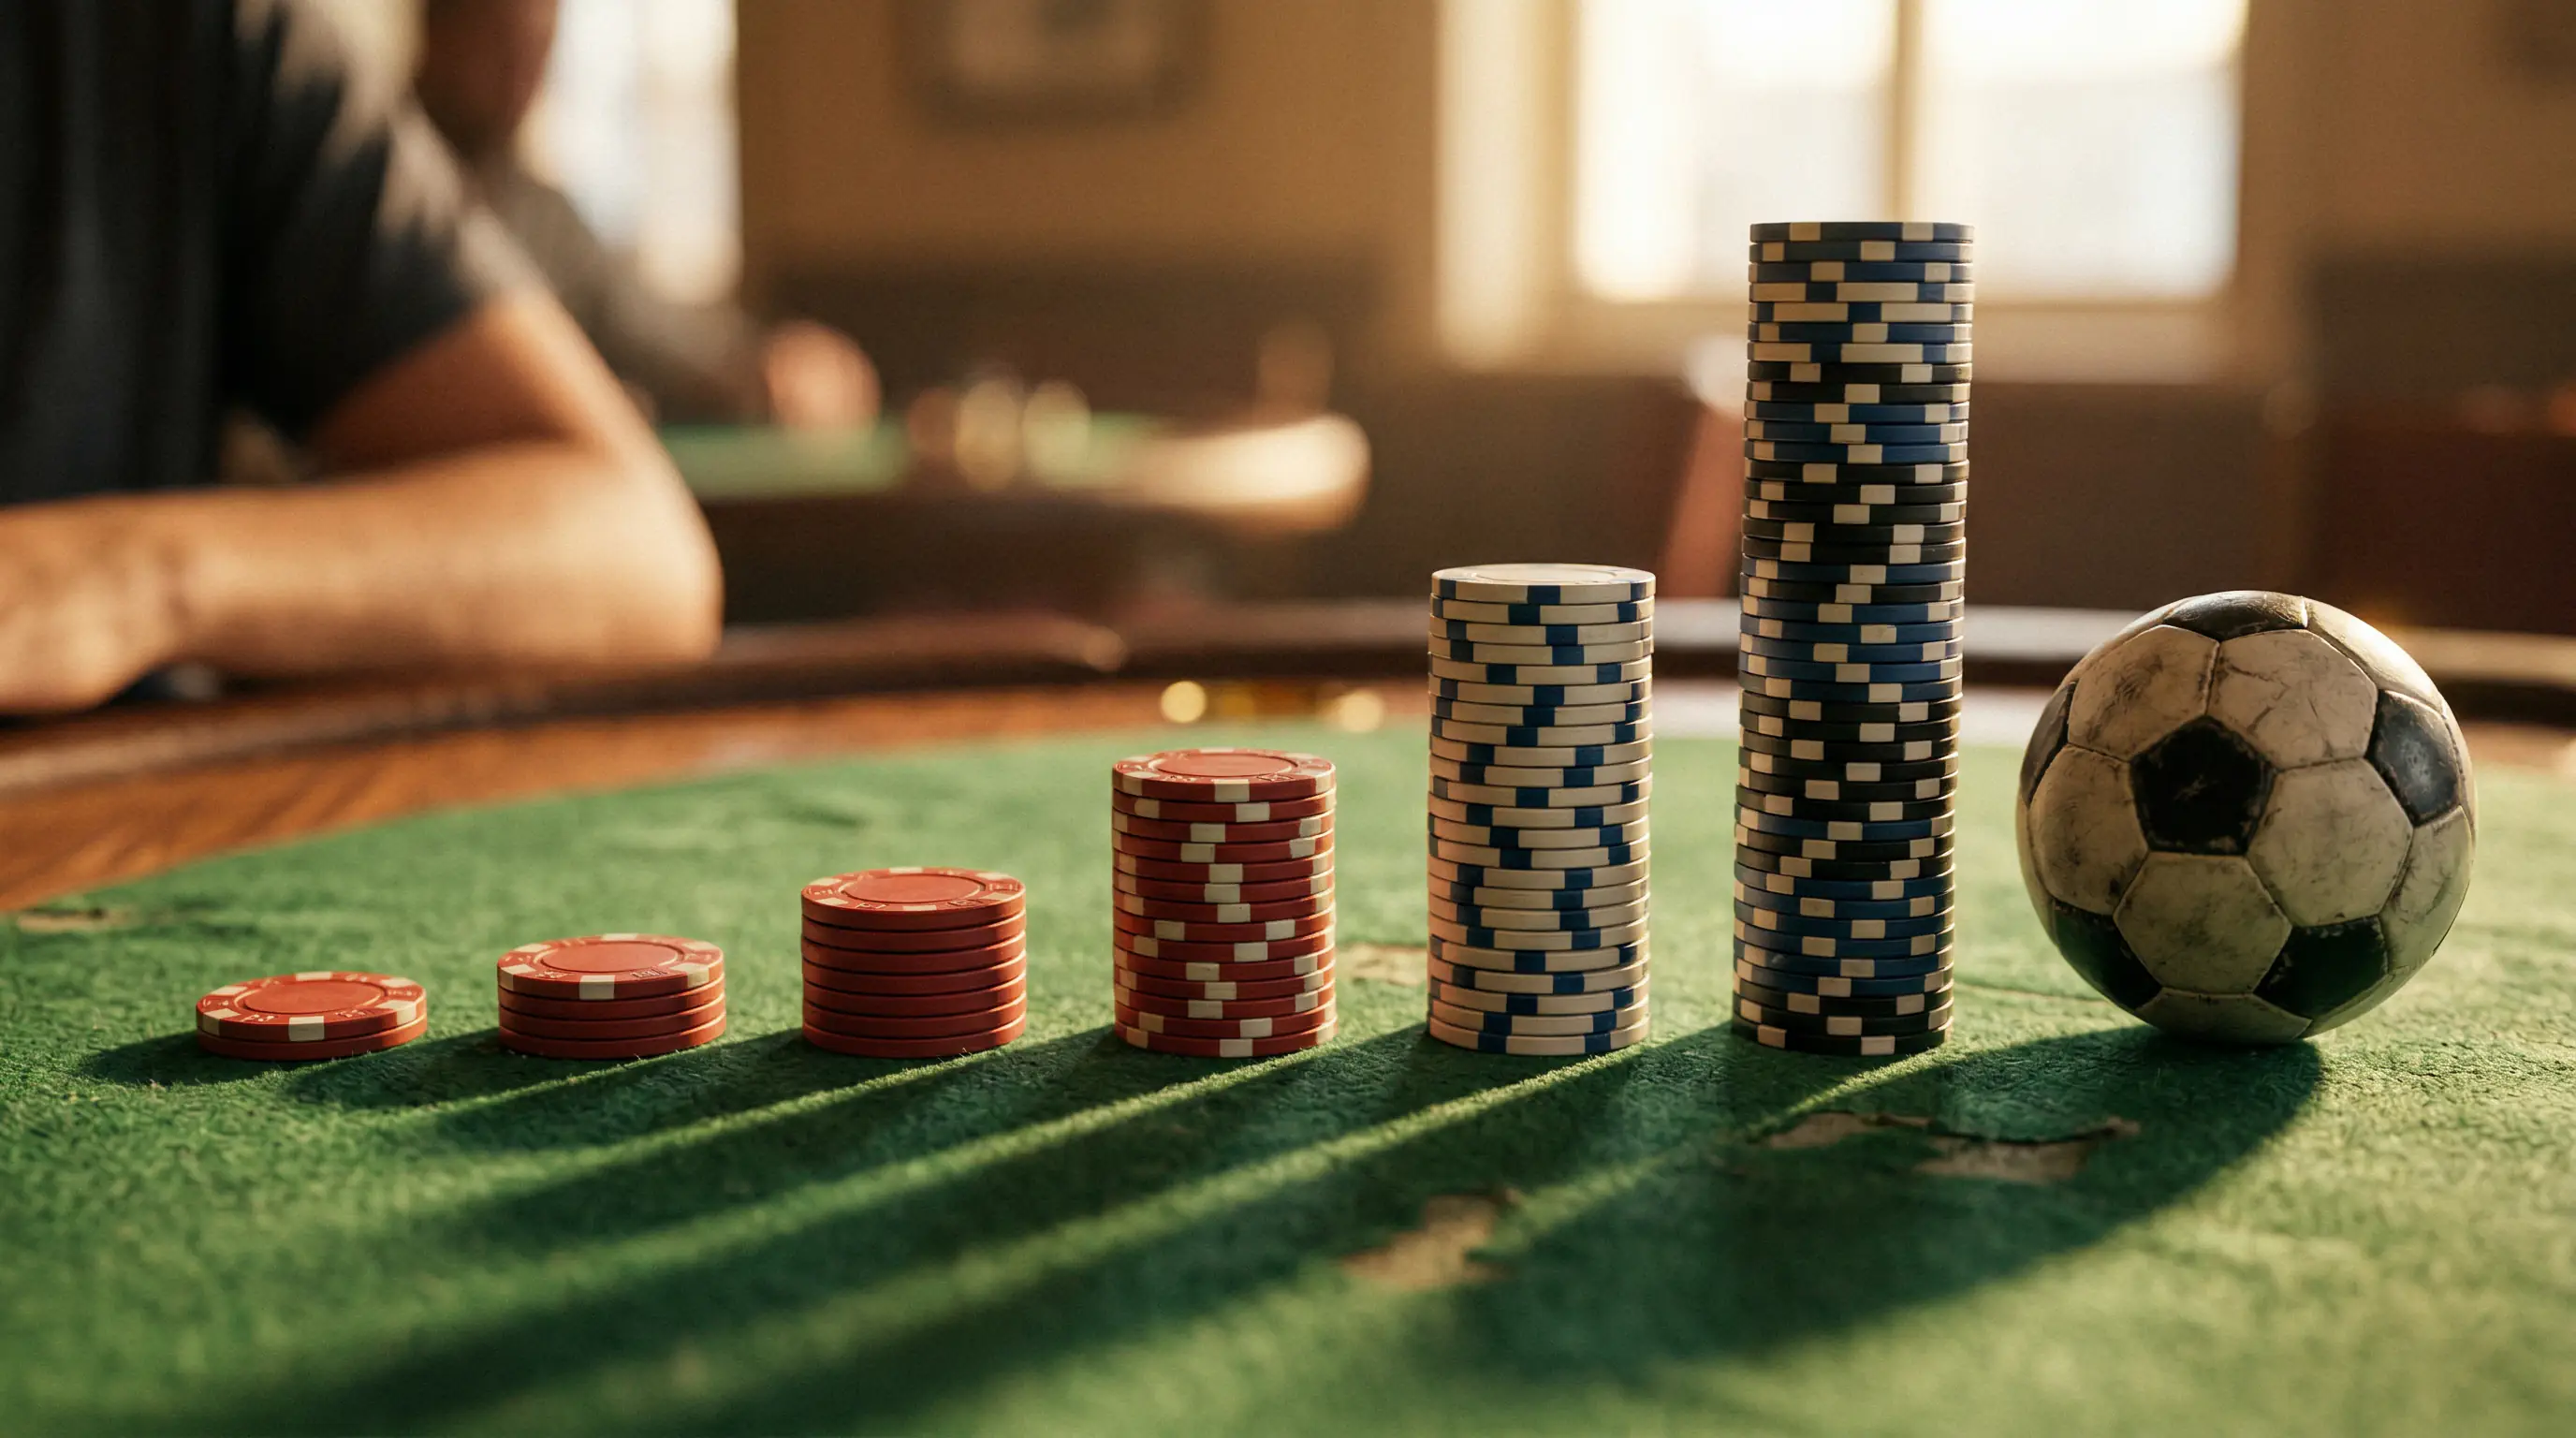
Das Grundprinzip ist denkbar einfach. Man wählt eine Wette mit zwei möglichen Ausgängen — typischerweise eine Wette nahe der Quote 2.00 — und setzt einen festen Betrag, etwa zehn Euro. Gewinnt man, streicht man den Gewinn ein und beginnt von vorne. Verliert man, verdoppelt man den Einsatz auf 20 Euro. Verliert man erneut, verdoppelt man auf 40 Euro. Und so weiter, bis man gewinnt.
Der Gewinn, wenn er kommt, beträgt immer genau den ursprünglichen Einsatz. Egal ob man in der ersten Runde gewinnt oder erst in der siebten — der Nettogewinn ist immer zehn Euro. Das klingt nach einer sicheren Sache: Man muss nur oft genug verdoppeln, und irgendwann kommt der Gewinn. Die Frage, die das System nicht beantwortet, ist: Was passiert, wenn das „irgendwann" länger dauert als erwartet?
Die Einsatzfolge einer Martingale-Serie sieht harmlos aus, solange man nicht nachrechnet. Zehn Euro, 20 Euro, 40 Euro, 80 Euro, 160 Euro, 320 Euro, 640 Euro, 1.280 Euro. Nach acht Verlusten in Folge hat man bereits 2.550 Euro investiert — um am Ende zehn Euro Gewinn zu erzielen. Das Verhältnis von Risiko zu Ertrag liegt bei 255:1. Dieses Missverhältnis ist kein Ausnahmefall, sondern das Kernmerkmal des Systems.
Die mathematische Realität
Die entscheidende Schwäche des Martingale-Systems liegt nicht in der Theorie, sondern in den realen Bedingungen, unter denen gewettet wird. Drei Faktoren machen das System langfristig unrentabel, und jeder einzelne würde bereits ausreichen.
Der erste Faktor ist die Quotenrealität. Das Martingale-System setzt voraus, dass die Quote exakt 2.00 oder höher beträgt. In der Praxis bieten Buchmacher für 50:50-Ereignisse Quoten von etwa 1.85 bis 1.95 — die Differenz ist ihre Marge. Bei einer Quote von 1.90 reicht das Verdoppeln des Einsatzes nicht mehr aus, um alle bisherigen Verluste auszugleichen. Man muss den Einsatz um mehr als das Doppelte steigern, was die Eskalation der Einsätze noch dramatischer macht. Schon diese eine Abweichung von der idealen Quote 2.00 zerstört das gesamte Konzept.
Der zweite Faktor sind die Einsatzlimits. Jeder Buchmacher hat ein maximales Einsatzlimit pro Wette. Wenn dieses Limit bei 5.000 Euro liegt und der Starteinsatz zehn Euro beträgt, kann man maximal neun Verdopplungen durchführen. Danach ist Schluss — nicht weil man aufgeben will, sondern weil der Buchmacher nicht mehr mitzieht. Und eine Serie von neun Verlusten bei einer Trefferquote von 50 Prozent hat eine Wahrscheinlichkeit von knapp 0.2 Prozent — klingt selten, tritt aber bei 500 Serien pro Jahr statistisch mindestens einmal auf.
Der dritte Faktor ist der begrenzte Bankroll. Selbst ohne Einsatzlimit braucht man nach zehn Verlusten in Folge einen Einsatz von über 10.000 Euro. Die wenigsten Sportwetter haben einen Bankroll, der solche Summen verkraftet. Und wenn doch: Der Gewinn pro Serie bleibt bei zehn Euro. Man riskiert 10.000 Euro, um zehn Euro zu gewinnen. Dieses Risiko-Ertrags-Verhältnis von 1.000:1 ist nicht das Ergebnis eines schlechten Plans, sondern das mathematisch unvermeidliche Ergebnis der Martingale-Logik.
Warum das System trotzdem verführt
Wenn die Mathematik so eindeutig gegen Martingale spricht, warum nutzen es trotzdem so viele Wetter? Die Antwort liegt in der Psychologie. Das Martingale-System erzeugt ein Gewinnmuster, das sich großartig anfühlt: viele kleine Gewinne, unterbrochen von seltenen, aber katastrophalen Verlusten. Die kleinen Gewinne bestätigen das Gefühl, alles unter Kontrolle zu haben. Die großen Verluste werden als Pech abgetan, als Ausnahme, die sich nicht wiederholen wird.
Dieses Muster hat einen Namen: asymmetrisches Risikoprofil. Es ist dasselbe Profil, das bei bestimmten Finanzstrategien auftritt — man kassiert regelmäßig kleine Prämien und bezahlt selten, aber dann mit einer enormen Summe. Der Erwartungswert ist negativ, aber die Erfahrung fühlt sich die meiste Zeit positiv an. Das menschliche Gehirn gewichtet häufige kleine Gewinne stärker als seltene große Verluste — eine kognitive Verzerrung, die das Martingale-System so gefährlich macht.
Hinzu kommt der Trugschluss des Spielers: die Überzeugung, dass nach einer Reihe von Verlusten ein Gewinn fällig ist. Mathematisch ist jede Wette unabhängig von der vorherigen. Wer fünfmal in Folge verloren hat, hat bei der sechsten Wette exakt dieselbe Gewinnwahrscheinlichkeit wie bei der ersten. Die Verlustserie ändert nichts an den Chancen der nächsten Wette. Trotzdem fühlt es sich so an, als müsste der Gewinn jetzt kommen — und dieses Gefühl treibt den Einsatz in die Höhe.
Bessere Alternativen zum Martingale
Wer die Grundidee hinter Martingale — systematisches Einsatzmanagement — attraktiv findet, hat durchaus Alternativen, die mathematisch sinnvoller sind. Das Problem bei Martingale ist nicht der Gedanke, Einsätze zu variieren, sondern die exponentielle Eskalation ohne Obergrenze.
Das Flat-Betting-System ist die radikale Gegenposition: Jede Wette erhält denselben Einsatz, unabhängig von bisherigen Ergebnissen. Es eliminiert das Risiko einer Einsatzeskalation vollständig und ist für jeden Wetter geeignet, der noch keinen nachweisbaren Edge hat. Der Nachteil ist offensichtlich: Kein System gleicht Verluste aus. Dafür zerstört auch kein System den Bankroll innerhalb einer einzigen schlechten Serie.
Die Kelly-Formel bietet einen mathematisch fundierten Ansatz zur Einsatzberechnung. Statt den Einsatz blind zu verdoppeln, berechnet Kelly den optimalen Einsatz auf Basis der geschätzten Wahrscheinlichkeit und der angebotenen Quote. Das Ergebnis: Höhere Einsätze bei Wetten mit viel Value, niedrigere Einsätze bei Wetten mit wenig Value. Kein Einsatz bei Wetten ohne Value. Der entscheidende Unterschied zu Martingale: Kelly berücksichtigt die tatsächlichen Gewinnchancen, während Martingale sie vollständig ignoriert.
Wer dennoch eine progressive Einsatzstrategie bevorzugt, sollte sich die Fibonacci-Methode ansehen. Sie steigert die Einsätze nach Verlusten ebenfalls, aber langsamer als Martingale. Die Einsatzfolge folgt der Fibonacci-Sequenz — 1, 1, 2, 3, 5, 8, 13 statt der Verdopplung 1, 2, 4, 8, 16, 32, 64. Dadurch wächst der kumulierte Einsatz moderater, und der Bankroll wird weniger schnell belastet. Die grundlegende Schwäche progressiver Systeme bleibt allerdings bestehen: Jede ausreichend lange Verlustserie überfordert den Bankroll.
Die teuerste Illusion im Sportwetten
Das Martingale-System ist keine Strategie. Es ist die systematische Verwechslung von kurzfristiger Erfahrung mit langfristiger Wahrscheinlichkeit. Es funktioniert an neun von zehn Abenden und zerstört am zehnten Abend alles, was zuvor aufgebaut wurde. Wer das Martingale-System ausprobieren will, sollte vorher eine einfache Simulation durchführen: tausend Serien zu je maximal zehn Verdopplungen, mit einer Trefferquote von 48 Prozent und einer Quote von 1.90. Das Ergebnis dieser Simulation wird jede Romantik über das System beenden.
Es gibt eine Ironie in der Geschichte des Martingale-Systems: Es wurde nicht von Spielern erfunden, sondern von Mathematikern analysiert — als Beispiel dafür, wie ein System gewinnbringend aussehen kann, ohne es zu sein. Diese Lektion gilt seit dem 18. Jahrhundert. Dass sie im 21. Jahrhundert noch wiederholt werden muss, sagt weniger über die Mathematik aus als über die menschliche Neigung, einfachen Lösungen für komplexe Probleme zu vertrauen.
